化工原料批发:华南市场的供应链逻辑与采购要点
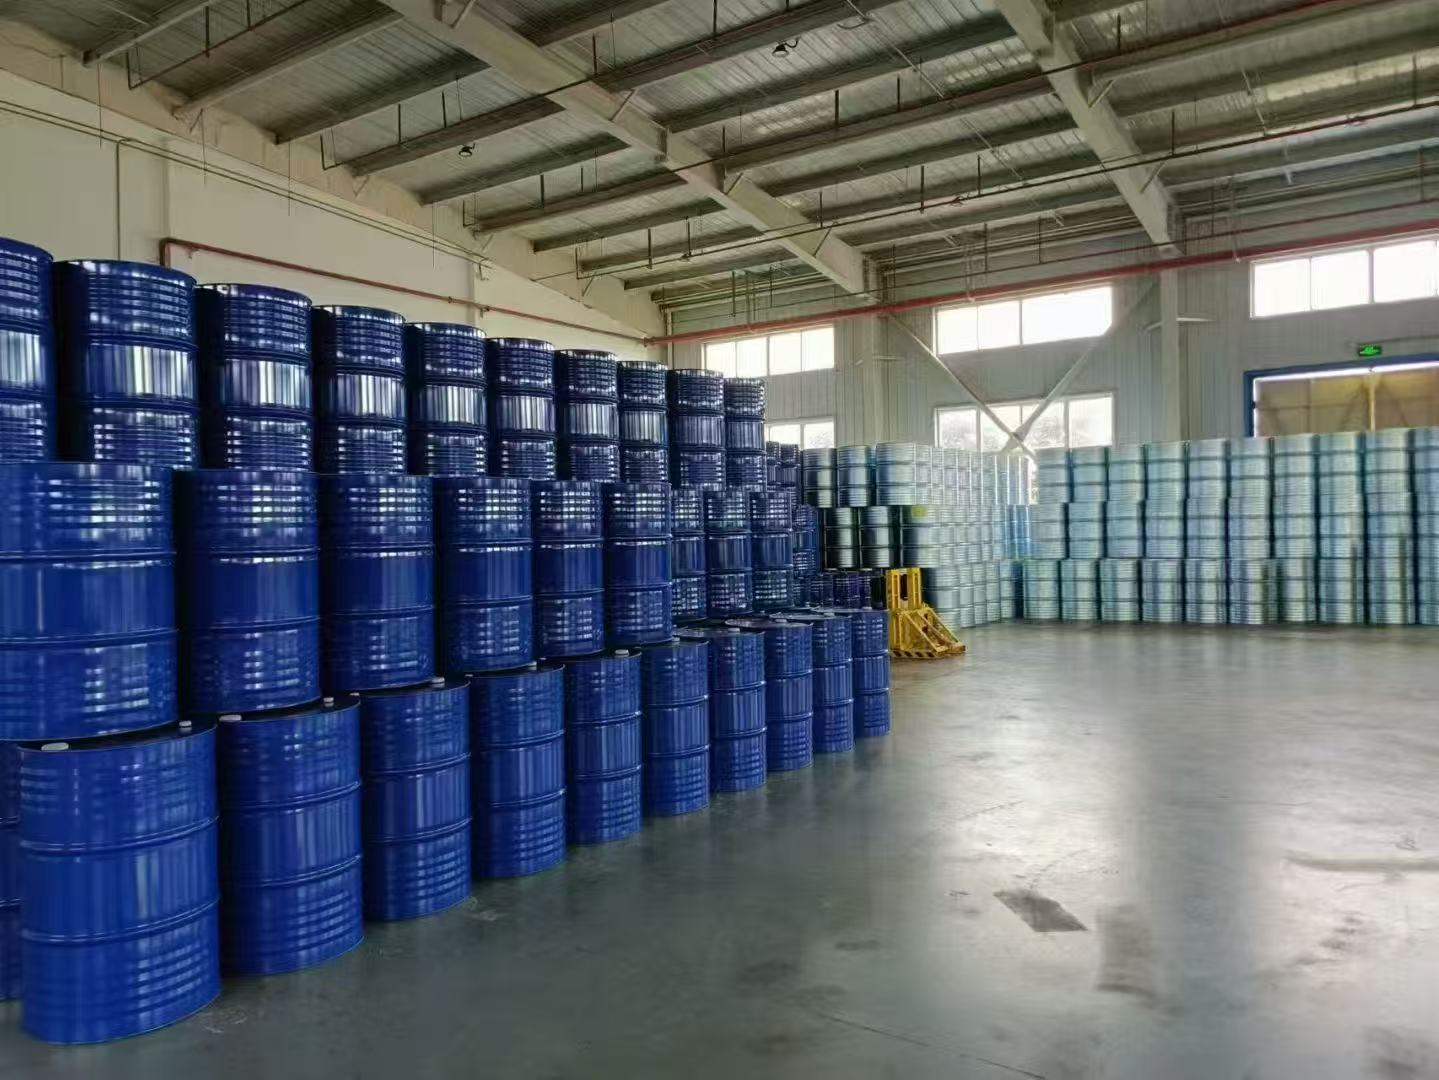
制造业的每一次景气波动,最早感知到的往往不是工厂车间,而是化工原料批发环节的订单结构。采购批量从整柜变成半吨、从月结变成周结,背后反映的是下游工厂排产节奏、资金周转与订单能见度的变化。理解化工原料批发这门生意,实际上是理解华南制造业的一个切面。
一、需求碎片化:批发生意的真实底色
据中国石油和化学工业联合会发布的数据,2023年我国石化行业营业收入约15.9万亿元,其中化学工业板块接近9.2万亿元,规模居全球首位。这当中,除大型石化企业自产自用外,相当比例的通用原料和中间体通过流通环节流向终端工厂。
珠三角的产业结构决定了这里的需求形态:涂料、油墨、胶粘剂、电子清洗、塑料改性、日化代工等行业高度集聚,但企业规模普遍不大。一家做UV固化涂料的工厂,可能同时需要丙烯酸酯单体、光引发剂、溶剂和助剂四五个品类的原料,每个品种的单次采购量却只有几百公斤。这种"多品种、小批量、高频次"的订单结构,正是广州化工原料批发市场长期活跃的根本原因。
二、批发商卖的不是差价,是确定性
很多采购方最初比价时只盯着每吨报价,真正合作半年后才会意识到,化工原料供应的核心价值在于确定性——按时到货、批次稳定、指标一致、票据合规。
- 现货与仓配能力:常用溶剂类、树脂类原料能否做到当天下单、次日送达,取决于供应商在本地是否有危化品仓储。
- 合规资质:危险化学品经营许可证、道路运输许可是硬门槛,尤其在广东地区,危化品运输监管执行较为严格。
- 技术随附文件:COA、TDS、MSDS是否随货、是否与批次对应,直接影响下游客户的验厂和成品出口合规。
- 批次一致性:同一牌号不同批次的色度、粘度、水分波动,往往比价格差异更能影响生产稳定性。
三、价格波动周期里的采购节奏
2021年至2022年,钛白粉、纯碱、环氧树脂、MDI等品类经历了罕见的宽幅震荡,部分品种年内价差超过40%。这种行情下,批发环节的库存管理能力被放大检验:压库过重会在下行周期里吃掉利润,库存过薄又会在上涨行情中失去交付能力。
对采购方而言,相对稳妥的做法是长约与现货结合——主力品种锁定季度框架量,辅以月度现货补充;同时关注上游装置的检修窗口期,华东、华南几套主力装置的停车计划往往提前一个月公布,是判断短期化工原料价格走势的重要参考。
四、为什么华南的枢纽在广州
广州的化工贸易集聚并非偶然。黄埔港、南沙港承担了大量进口基础化工品的接卸任务,珠三角密集的公路网络又让货物能在数小时内覆盖佛山、东莞、中山、惠州等制造重镇。近年来,巴斯夫湛江一体化基地(总投资约100亿欧元)、埃克森美孚惠州乙烯项目(投资约100亿美元)相继落地,华南本地的基础原料供应能力正在实质性提升,也在改变过去"进口为主、外地调货为辅"的供应格局。
五、筛选化工原料供应商的几个实操维度
面对市场上数量众多的化工原料贸易商,建议从四个方面对照:一是资质与仓储是否自有,二是常备库存的品类结构是否匹配自身需求,三是能否提供稳定的账期与对账机制,四是出问题时是否有明确的技术响应渠道。价格固然重要,但把价格放在最后一位考量,往往才是长期成本最低的选择。
作为扎根广州的化工产品供应企业,融聚化工(gzrjhg.com)长期服务珠三角制造业客户,在常用溶剂、树脂、助剂等品类的现货供应与仓储配送上积累了较为成熟的经验,可为不同规模的工厂提供化工原料采购方案与技术支持。